La consultazione e l’analisi dei bilanci è resa possibile solo dopo la loro approvazione ed invio alle rispettive camere di commercio. Generalmente i bilanci (per le aziende che chiudono l’esercizio a dicembre) venivano messi a disposizione a partire dal mese di maggio; attualmente invece più dal mese di luglio con le varie deroghe messe a disposizione dal legislatore.
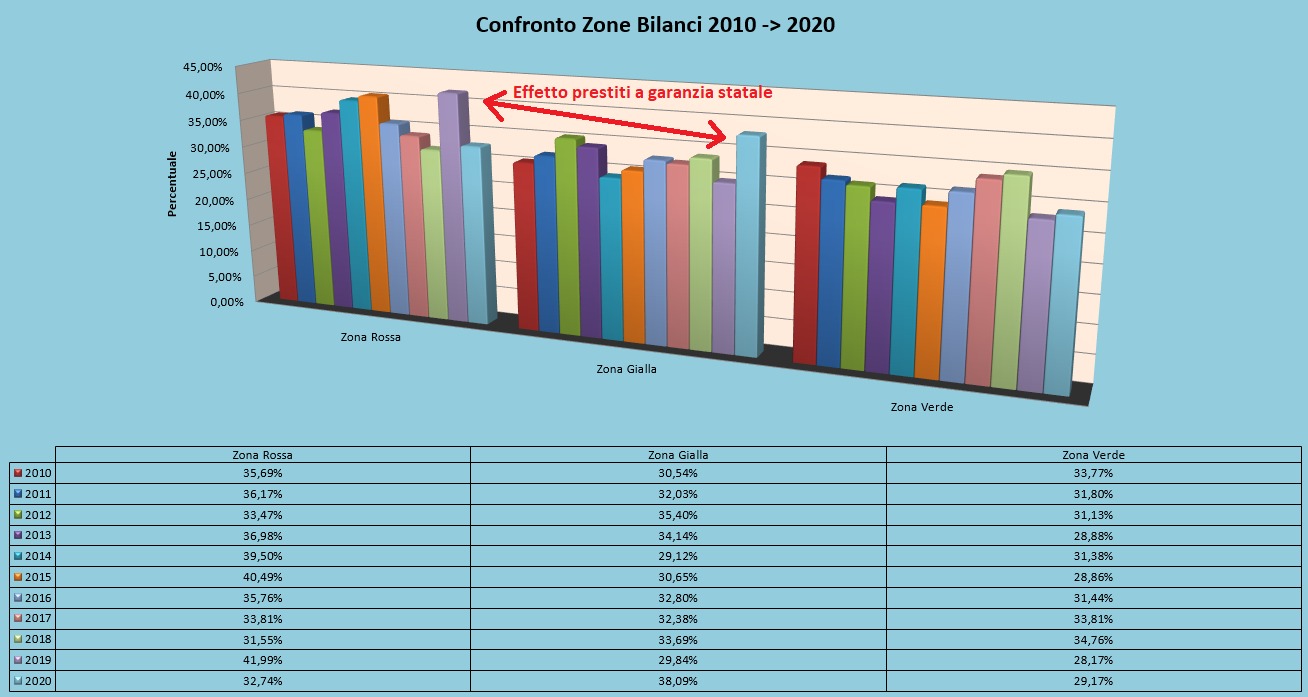
Il notevole distacco temporale fra la chiusura del bilancio e la possibilità di analizzarlo, che nel migliore dei casi è pari a circa 6 mesi ma può distendersi anche a 9, è il motivo per il quale il test è impostato per essere severo. Tale severità permette di estendere la validità del giudizio a 18 mesi dal periodo analizzato, così da coprire tutto il tempo necessario al bilancio successivo di arrivare. Le problematiche relative ai ritardi nella disponibilità dei bilanci non ci impediscono tuttavia di realizzare delle statistiche e studiare la distribuzione delle varie fasce di giudizio nei vari anni. Questo ci porta a evidenziare un contro intuitivo miglioramento nella media dell’affidabilità creditizia della popolazione dell’aziende sotto monitoraggio (circa 700), tra il 2019 e il 2020.
Ma come è possibile che nel 2020, ovvero l’anno del tracollo del fatturato dovuto alla pandemia, a percentuale delle aziende “a rischio” (zona rossa) sia diminuita in favore di quelle ‘al limite’ (zona gialla)? La risposta è insita nel DL 104/2020 (successivamente convertito nella Legge 126/2020), che ha dato l’opportunità di congelare i debiti finanziari tramite le moratorie bancarie e soprattutto di accedere a nuovi finanziamenti bancari poliennali a garanzia statale.
Una larghissima parte delle aziende italiane sotto monitoraggio, ha registrato quindi nel bilancio 2020 un picco di liquidità disponibile senza precedenti, ricevendo spesso contributi a fondo perduto in misura correlata all’importo dei finanziamenti ricevuti.
Le banche a loro volta, da una parte condizionate dai tassi negativi della BCE e dall’altra ingolosite dalla possibilità di rivalersi direttamente sullo stato, hanno erogato ingenti finanziamenti bypassando ogni pratica di controllo del rischio credito.
Il balzo in avanti dei livelli di liquidità disponibile nelle aziende analizzate ha avuto un effetto diretto a riduzione dei rischi per la loro continuità aziendale nel breve periodo, portando perciò ad un contro intuitivo miglioramento nella valutazione media visibile nelle statistiche generali.
